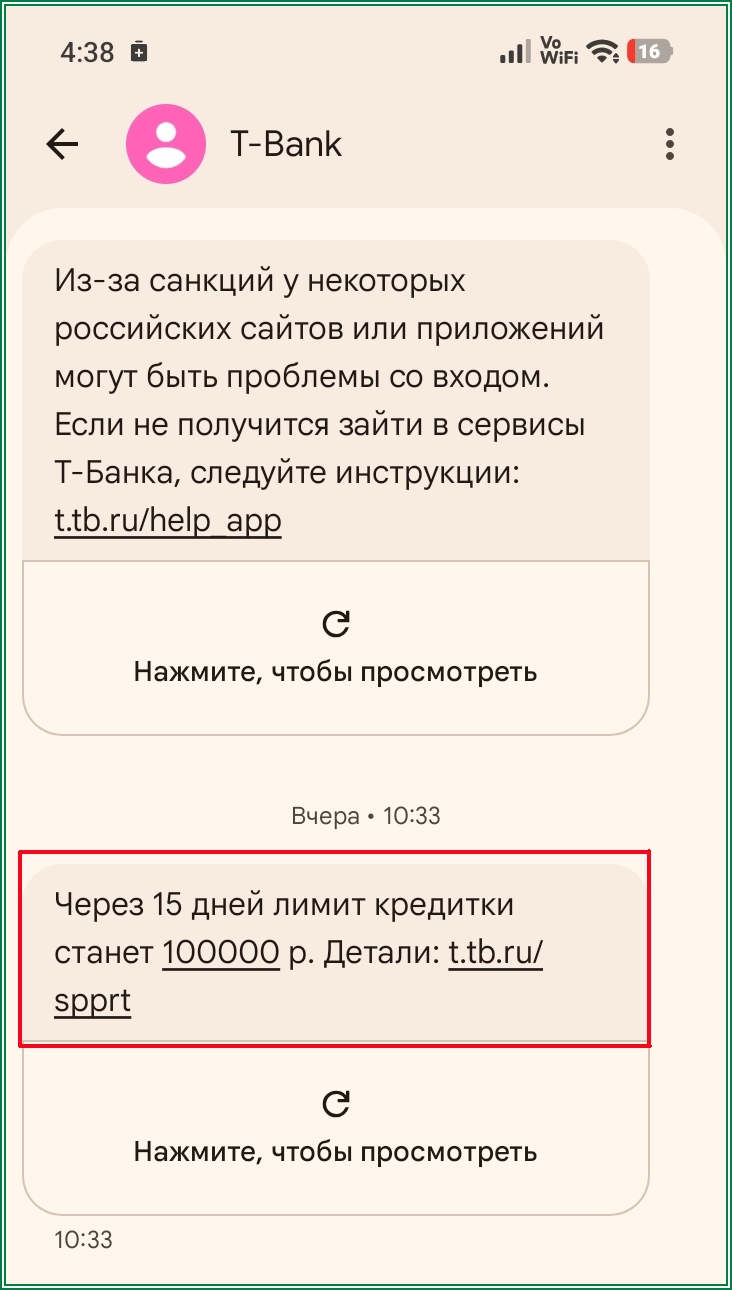
Несколько часов назад я получил из Т-банка СМС с уведомлением о том, что лимит моей кредитной карты «платинум» будет снижен в 2 раза, и вместо 200.000 мне «срежут» его до 100.000:
Я пошёл в чат банка, чтобы удостовериться, что это не сон, не фейк от мошенников, и да, убедился, что Т-банк не пошутил:
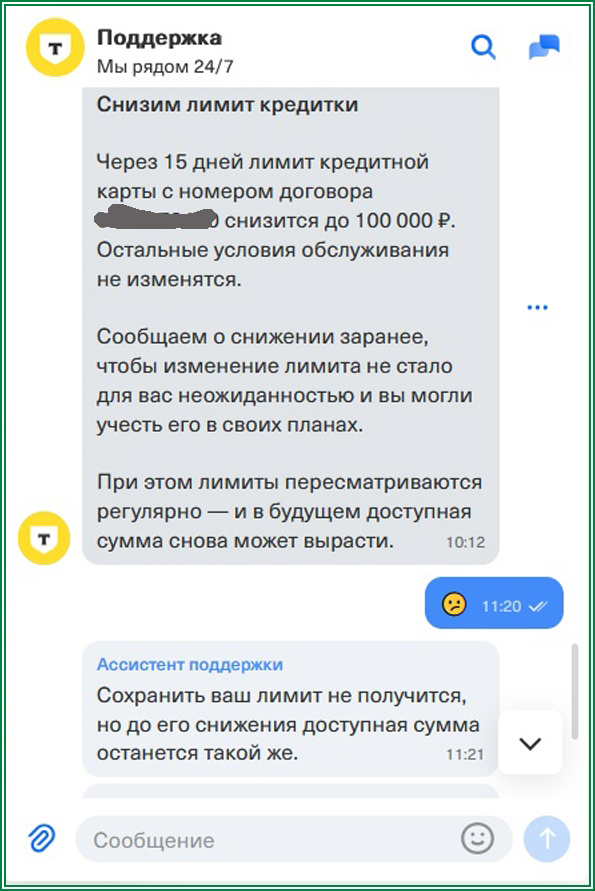
Да, и сохранить прежний лимит, как мне написали, не получится. Увы. Ну, вы всё видите на скрине…
Зачем банки срезают кредитные лимиты
Основных причин здесь несколько:
-
- Ухудшилась ваша личная ситуация. Если у вас снизился доход (например, из-за смены работы, длительного больничного), банк может решить, что обслуживать большой долг станет сложнее. Особенно быстро об этом узнают, если вы зарплатный клиент. Ещё один сигнал — рост долговой нагрузки: вы оформили новый кредит, ипотеку или займ в МФО. Вся эта информация отражается в кредитной истории, и банк учитывает её при оценке рисков.
- Появились просрочки. Даже если просрочка была по кредиту в другом банке, она попадёт в вашу кредитную историю. Это красный флаг для банка: он видит риск, что и по кредитной карте платежи могут задерживаться, и снижает лимит.
- Вы перестали активно пользоваться картой. Если в течение нескольких месяцев по карте нет операций (покупок, снятия наличных), банк может расценить это как то, что продукт вам больше не нужен. Иногда лимит снижают вплоть до нуля.
- Нетипичная или рискованная активность. Банк может насторожить, если по карте резко вырос объём операций, похожих на обналичивание, или начались частые переводы — то, что выглядит как попытка обойти правила или использовать карту не по назначению.
- Изменения в политике банка или требованиях регулятора. Иногда дело не в конкретном клиенте. На фоне жёсткой денежно-кредитной политики ЦБ банки в целом становятся осторожнее: они не хотят «проблемных долгов».
- Клиент оказывается убыточным для банка. Бывает, что клиент стабильно укладывается в беспроцентный период и никогда не платит проценты — для банка такой клиент не приносит дохода.
Я — «убыточный клиент» для Т-банка
Иногда банки косвенно стимулируют переход на другие продукты, где маржа выше, в том числе через ограничение лимитов. Встречается и ситуация, когда клиент использует карту для «кредитной карусели»: снимает деньги без процентов, чтобы разместить их на депозите. С точки зрения банка, это противоречит изначальной цели продукта.
Я хоть и премиальный клиент Т-банка, тем не менее, мне срезали лимит в два раза. Хотя до этого активно предлагали его увеличить вдвое. Так вот, друзья… я считаю, что мне снизили лимит по кредитной карте как раз потому, что я отношусь к категории тех клиентов, которые ВСЕГДА укладываются в беспроцентный период, никогда не платит проценты.
Как вы понимаете, такой клиент не приносит Банку денег, значит, он не выгоден ему. Вот и срезали лимиты…
Точно такая же ситуация и в других банках. Так, за 2 последних года очень активно стали срезать кредитные лимиты клиентам наши самые крупные банки: Сбер и ВТБ. Что вызвало у населения бурю негодования. Ведь люди рассчитывали в быту на эти деньги, а тут такой облом.
Кроме того, в РУнете не мало историй о том, как срезание или обнуления лимита кредитки оборачивалось для клиентов банка большими жизненными неприятностями. Естественно, банкам на это наплевать, им самим уже «не до жиру». И они всегда будут действовать в своих интересах…